 Se connecter
Réforme de la facturation électronique : comprendre les circuits avant de choisir les outils
 Accès libre
Mercredi 10 Juin 2026

B2B et B2C doivent être distingués dès l'origine.
© Manu Reyes - Adobe
Julien GOBERT
Vice-président du SNVEL*
En partenariat avec R2C
Exercice
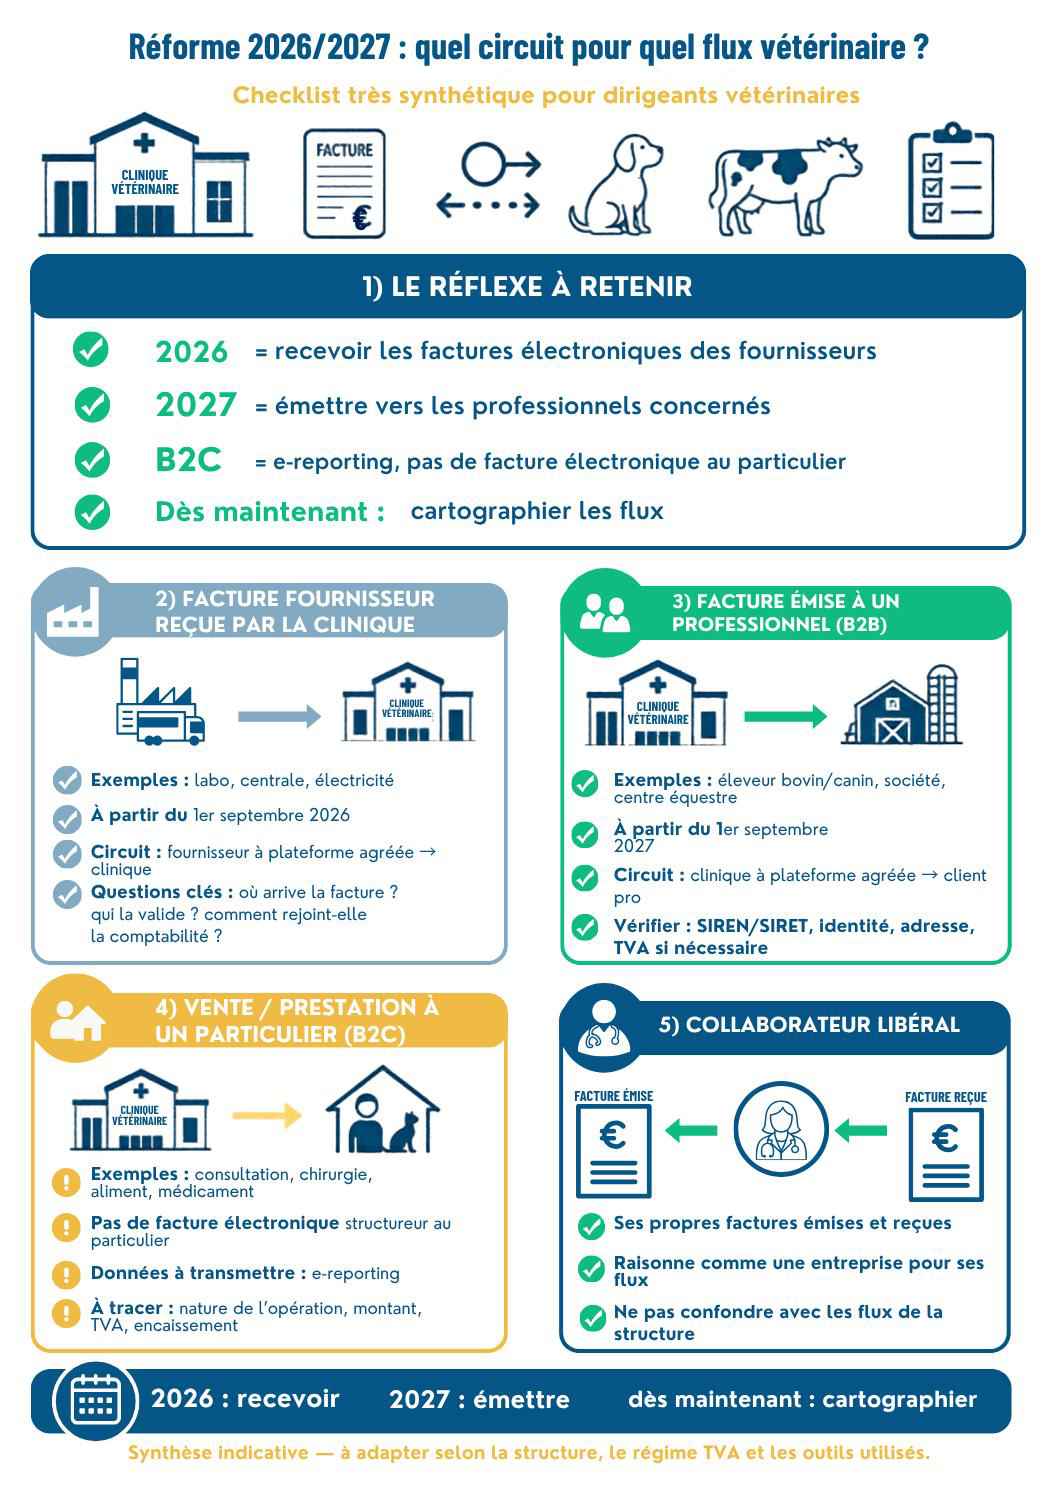
Après avoir remis la facture au carré (DV n° 1801), il faut maintenant comprendre par où elle circulera. La réforme ne dématérialise pas seulement les factures : elle organise la circulation des données de facturation, de transaction et, dans certains cas, de paiement. En 2026, les cliniques vétérinaires devront savoir recevoir les factures électroniques de leurs fournisseurs. En 2027, elles devront émettre leurs factures électroniques lorsqu'elles facturent des clients professionnels assujettis établis en France. Il importe de comprendre les circuits avant de choisir les outils.
Le principe de la réforme de la facturation électronique est l'instauration de circuits numériques structurés, à des échéances différentes. En 2026, les cliniques devront d'abord savoir recevoir les factures électroniques de leurs fournisseurs. En 2027, les structures vétérinaires devront émettre leurs factures électroniques lorsqu'elles facturent des clients professionnels assujettis établis en France. Entre les deux, l'enjeu est simple : comprendre les circuits avant de choisir les outils.
Dans une clinique vétérinaire, tous les flux ne se ressemblent pas. Une facture reçue d'un laboratoire, d'une centrale ou d'un fournisseur d'électricité ne suit pas la même logique qu'une facture émise à un éleveur bovin, à un élevage canin ou à un centre équestre. Une vente à un propriétaire d'animal particulier obéit encore à une autre logique. Et un collaborateur libéral doit aussi identifier ses propres flux, distincts de ceux de la structure.
2026 : savoir recevoir
La première échéance concrète pour la plupart des structures vétérinaires est celle de la réception. À compter du 1er septembre 2026, toutes les entreprises assujetties à la TVA devront être en capacité de recevoir des factures électroniques lorsque leurs fournisseurs (très grandes entreprises) seront tenus de les émettre.
Pour une clinique, cela concernera des factures très ordinaires : centrale d'achats, fournisseur d'électricité, téléphonie ou laboratoires pharmaceutiques par exemple. Le changement n'est donc pas théorique. Il touche des achats courants de l'établissement.
Recevoir une facture électronique ne signifie pas simplement recevoir un PDF dans une boîte mail. Une facture électronique au sens de la réforme comporte des données structurées et circulera par une plate-forme agréée. En lieu et place de PDP, on parle désormais de plate-forme agréée : pour le vétérinaire chef d'entreprise, l'enjeu est surtout de comprendre par où passent les factures et les données.
La question pratique devient alors : où arriveront les factures fournisseurs ? Qui les consultera ? Qui les validera ? Comment seront-elles transmises à la comptabilité ? Comment seront-elles rapprochées d'une commande, d'une livraison, d'un prélèvement ou d'un virement bancaire ? La réforme commence par ces questions simples.
2027 : savoir émettre vers les professionnels
La deuxième échéance concerne l'émission. À compter du 1er septembre 2027, les PME et micro-entreprises devront émettre leurs factures électroniques et transmettre les données attendues lorsqu'elles réalisent des opérations entrant dans le champ de la réforme.
Pour les vétérinaires, cela vise notamment les factures adressées à des clients professionnels assujettis à la TVA établis en France. Le réflexe à prendre est d'identifier clairement les clients professionnels dans le fichier client. Une facture à un éleveur professionnel ne doit pas être traitée comme une vente à un propriétaire particulier. Il faudra disposer des bonnes informations : identité, adresse, SIREN ou SIRET, statut de TVA, adresse de facturation et parfois bon de commande.
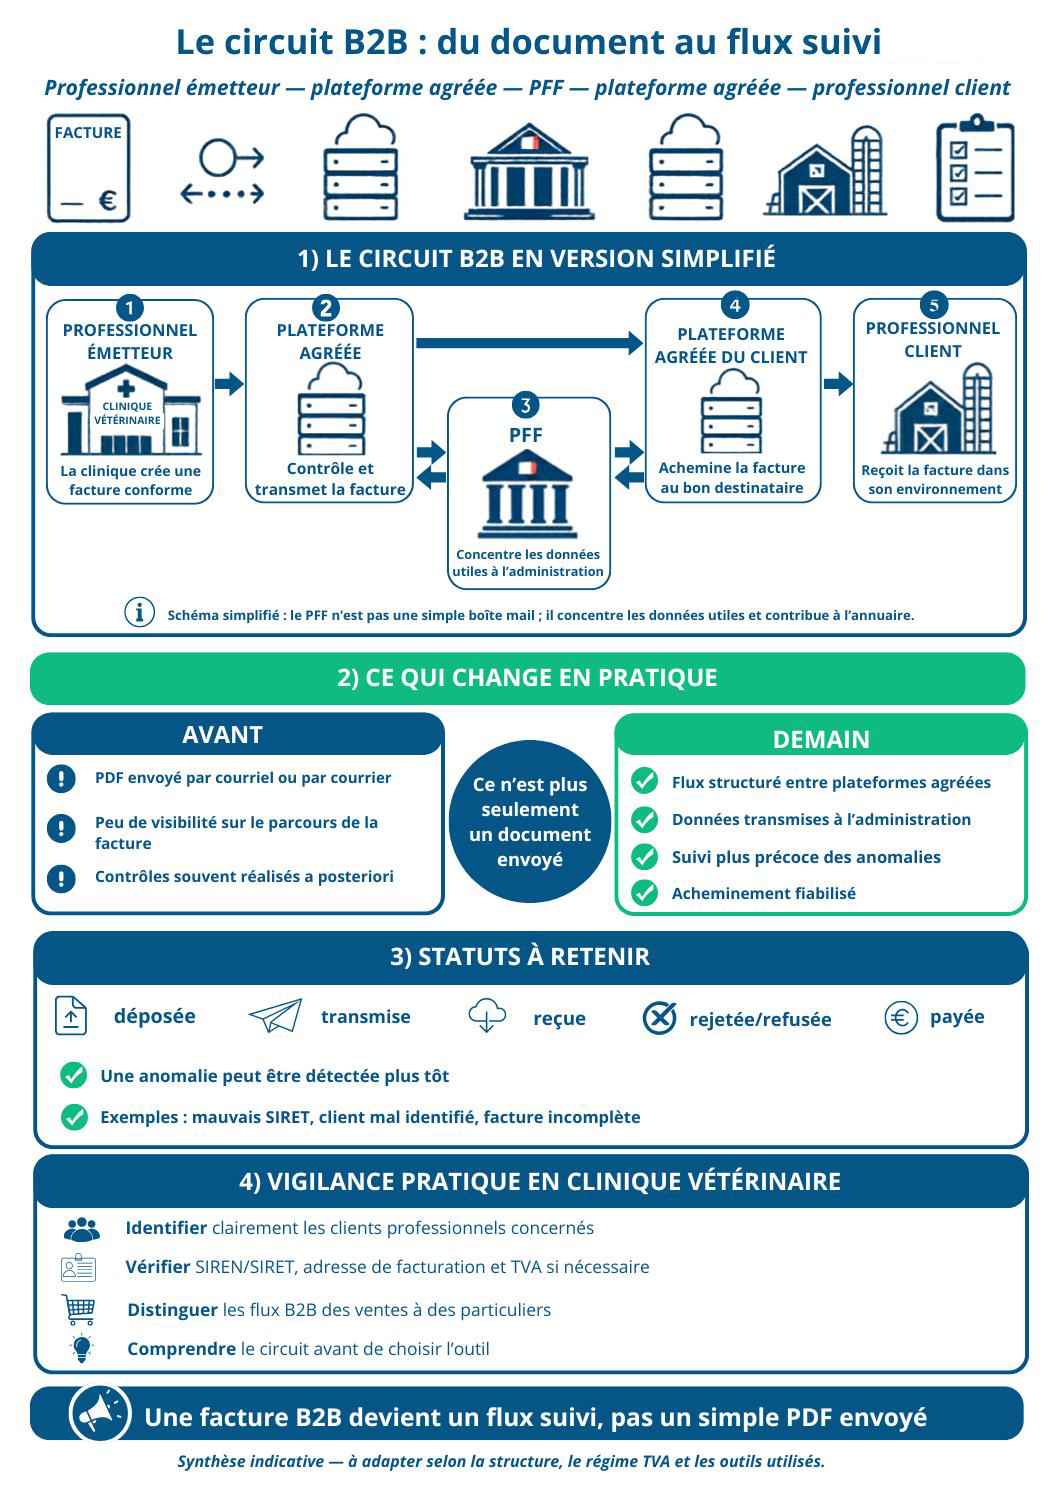
Demain, pour les flux concernés, la facture ne sera plus seulement envoyée. Elle sera déposée, contrôlée, transmise, reçue, parfois rejetée ou refusée, puis éventuellement corrigée. Cette logique de statuts est un vrai changement culturel. Elle peut paraître technique mais elle a un intérêt : une anomalie pourra être détectée plus tôt, par exemple un mauvais SIRET, un client mal identifié, une facture incomplète ou une incohérence de TVA.
B2C : pas de facture électronique au particulier mais des données à tracer
La réforme ne signifie pas qu'il faudra adresser une facture électronique structurée à chaque propriétaire d'animal particulier. La consultation d'un chien, la vaccination d'un chat, la vente d'un aliment ou la délivrance d'un médicament à un client agissant à titre privé ne relèvent pas du même circuit qu'une facture B2B.
En revanche, ces opérations devront rester correctement enregistrées, ventilées et transmissibles dans le cadre de l'e-reporting. Autrement dit, le particulier ne reçoit pas une facture électronique via une plate-forme agréée mais la clinique doit pouvoir produire des données fiables sur ses transactions : nature des opérations, montants, taux de TVA, encaissements et corrections éventuelles.
C'est pourquoi l'article précédent insistait sur la qualité de la facture, du justificatif, de la caisse et du logiciel. La réforme ne rend pas les ventes aux particuliers secondaires. Elle impose au contraire de ne pas les mélanger avec les flux professionnels. B2B et B2C doivent être distingués dès l'origine.
Quatre cas d'usage vétérinaires
Premier cas : la clinique reçoit une facture d'un laboratoire. À partir de 2026, cette facture pourra arriver par voie électronique structurée. Il faudra savoir où elle est reçue, qui la valide et comment elle rejoint la comptabilité.
Deuxième cas : la clinique facture une intervention à un éleveur bovin ou canin professionnel. À partir de 2027 pour la majorité des structures, cette facture devra passer par le circuit de facturation électronique si le client est un assujetti établi en France.
Troisième cas : la clinique vend un aliment ou réalise une consultation pour un propriétaire particulier. Le client ne devient pas destinataire d'un flux structuré mais l'opération doit être enregistrée correctement et remontée à l'administration fiscale dans les formats de données attendus.
Quatrième cas : le collaborateur libéral émet ou reçoit ses propres factures. Il doit raisonner comme une entreprise pour ses propres flux. Il ne faut pas confondre les factures de la structure avec celles du collaborateur.
Plate-forme agréée, PPF : qui fait quoi
La plate-forme agréée est l'intermédiaire opérationnel. Elle permet d'émettre, de transmettre et de recevoir les factures électroniques ainsi que de transmettre les données de transaction et, selon les cas, de paiement à l'administration.
Le PPF, portail public de facturation, n'est pas une simple boîte mail publique. Son rôle est notamment de concentrer les données utiles à l'administration et de contribuer au bon fonctionnement de l'annuaire. Cet annuaire permettra d'identifier la plate-forme du destinataire pour acheminer correctement la facture.
Le vétérinaire n'a pas besoin de devenir technicien de ces flux mais il doit comprendre le principe : pour une facture B2B concernée par la réforme, la clinique émet sa facture, celle-ci passe par sa plate-forme agréée, les données utiles sont transmises à l'administration, en parallèle, la facture est acheminée vers la plate-forme du client professionnel.
Pour les structures vétérinaires qui externalisent la tenue de leur comptabilité, la plate-forme agréée utilisée pour la réception des factures fournisseurs peut d'ailleurs être distincte de celle retenue pour l'émission des factures clients. Une clinique pourra ainsi s'appuyer sur une solution de réception compatible avec l'organisation de son expert-comptable tout en utilisant une autre solution (par exemple celle de son logiciel métier) pour émettre ses factures B2B à condition que les circuits soient clairement identifiés et interopérables comme la réforme le prévoit.
Comprendre avant de choisir
La réforme ne doit pas être abordée par le seul choix d'un prestataire. Avant de comparer les outils, il faut savoir quels flux existent déjà dans la structure : fournisseurs, clients professionnels, particuliers, collaborateurs libéraux, éventuelles structures liées, modes d'encaissement, exports comptables, avoirs et remboursements.
Ce travail suppose préalablement de regarder l'activité telle qu'elle fonctionne réellement : qui facture, à qui, avec quel outil, qui encaisse, qui contrôle et qui transmet à la comptabilité.
Après la facture conforme, le deuxième réflexe est donc la cartographie des circuits. Une clinique qui sait distinguer ses flux fournisseurs, ses factures B2B, ses ventes B2C et les flux propres de ses collaborateurs abordera la réforme avec beaucoup plus de sérénité. ■
Un prochain article expliquera comment organiser concrètement la transition en clinique, avec ses partenaires.
* SNVEL : Syndicat national des vétérinaires d'exercice libéral.
Article paru dans La Dépêche Vétérinaire n° 1803